EN




مع وضع بورصة الكويت إطاراً للسندات والصكوك، ستتناول مناقشات آي إف إن في نوفمبر المنتجات والبنية التحتية المتعلقة بالتمويل الإسلامي.
يتسع النقاش حول التمويل الإسلامي في الكويت ليتجاوز حجم أنشطة البنوك. أما المجموعة التالية من الأسئلة فتتعلق بالأدوات المتاحة للمستثمرين، وطريقة تداول هذه الأدوات، والقواعد التي تدعم سوقاً يتجاوز عملية التمويل الأولية.
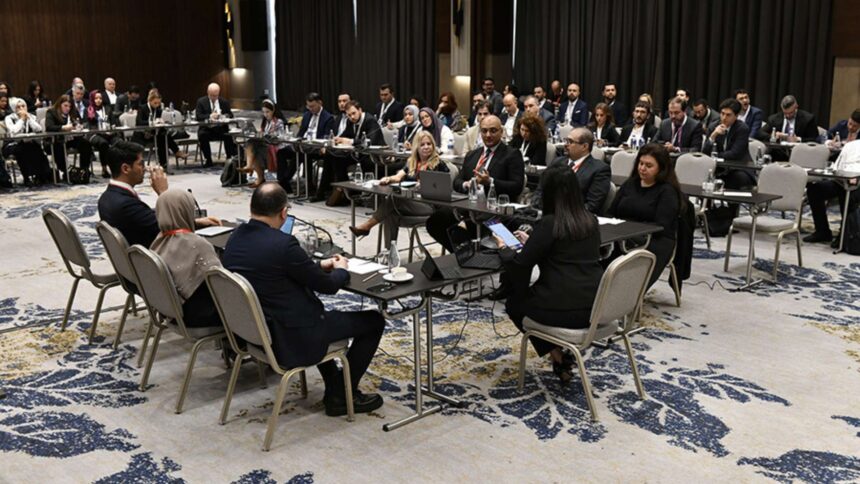
تضع حوارات آي إف إن الكويت، التي نظمتها فعاليات ريدموني وحددت موعدها في 24 نوفمبر 2026، تلك الأسئلة على جدول الأعمال. ويتضمن البرنامج المنشور جلسات حول التمويل الإسلامي وأسواق رأس المال ومنتجات الاستثمار، مع الرقمنة والتوكينة ضمن المواضيع المقترحة للنقاش.
ثمة تطور محلي ملموس يقف وراء هذه المواضيع. إذ تقدم بورصة الكويت الآن إطاراً للإدراج والتداول بالنسبة للسندات والصكوك، مشيرة إلى كتيب القواعد والقرار 1/2026. وهذا يجعل تنظيم سوق قابل للتداول موضوعاً تحريرياً أكثر تحديداً من مجرد التكهن باستمرار نمو التمويل الإسلامي.
عملية التمويل ليست السوق بأكملها
يوضح دليل منتجات بورصة الكويت كيفية إدراج السندات والصكوك المؤهلة وتداولها عبر الوسطاء المرخصين. كما يصف المتطلبات المتعلقة بالإفصاح وتصنيفات الائتمان، وبالنسبة للصكوك، الحصول على موافقة التدقيق الشرعي الخارجي.
التمييز الأساسي يكمن بين جمع رأس المال والحفاظ على سوق للأداة الناتجة عنه. فالإصدار يوفر التمويل لكيان ما، بينما يتضمن التداول اللاحق قيام المستثمرين بتقييم مصالحهم ونقلها. يعتمد كلا الجانبين على المعلومات، إلا أن الأسئلة التي تطرح بعد الإصدار لا تنتهي عند قرار التمويل الأصلي.
لذلك يتطلب السوق أكثر من مجرد قائمة بالمنتجات المتاحة. يحتاج المستثمرون إلى فهم الهيكل والتزامات المُصدر والمعلومات التي ستكون متاحة مع مرور الوقت. يحدد الإطار الرسمي للتداول جزءاً من هذه البيئة، في حين تحدد المشاركة الفعلية كيفية تطور السوق على أرض الواقع.
لا ينبغي اعتبار الإدراج ضماناً بوجود مشترٍ فوري بسعر محدد. إن الفرق بين توافر آلية التداول وعمق نشاط التداول أمر أساسي في أي تقييم لتطور السوق. وهو أيضاً سبب للإبلاغ عن النشاط الملاحظ بشكل منفصل عن الإعلانات المتعلقة بالبنية التحتية.
يظل القطاع المصرفي الجزء الأكبر من الصناعة الأوسع
يبرز تقرير الاستقرار الصادر عن مجلس الخدمات المالية الإسلامية لعام 2025 أهمية القطاع المصرفي داخل الصناعة العالمية. فقد شكل التمويل الإسلامي المصرفي أكثر من 70% من أصول الخدمات المالية الإسلامية في 2024، بحسب التقرير.
هذا مقياس عالمي وليس حصة سوقية كويتية. إنه يرسي حجم السؤال الهيكلي الأوسع: كيف تتطور قنوات التمويل والاستثمار حول صناعة يسيطر فيها البنوك على الحصة الأكبر من الأصول. وتؤدي منتجات أسواق رأس المال وظيفة مختلفة عن علاقة البنك اليومية مع المودعين وعملاء التمويل.
بالنسبة لمُصدر الشركات، قد يجذب أداة السوق مجموعة مختلفة من المستثمرين ويتطلب نمطاً مغايراً من التزامات التقارير. أما بالنسبة للمستثمر فيخلق نوعاً آخر من التعرض يتعين تقييمه. ولا تعني أي من هاتين الملاحظتين أن تمويل السوق أفضل تلقائياً من التمويل المصرفي، إذ تلبي الهياكل احتياجات مختلفة.
يعكس اجتماع مناقشات المصرفية وإدارة الأصول ضمن فعالية نوفمبر هذا التمييز. يركز جزء من الحوار على المؤسسات التي تقدم التمويل، بينما يركز الجزء الآخر على المنتجات التي يحتفظ بها المستثمرون. ومن المرجح أن تكون نقاط التقاء هذه الأنشطة ذات أهمية كبيرة بقدر أهمية حجم أي من الفئتين.
المنتجات الرقمية لا تزال تحتاج إلى هيكل أساسي
يتضمن البرنامج التوكينة والتمويل الجماعي ومنصات الاستثمار الرقمية ضمن مواضيع النقاش. وينبغي التعامل معها كمواضيع نقاش مقترحة وليس كدليل على أن كل منتج مرتبط مصرح به أو متوافر في الكويت.
إن تغيير التكنولوجيا المستخدمة في تسجيل المصلحة لا يفسر بحد ذاته الطبيعة القانونية والاقتصادية لهذه المصلحة. وتبقى أسئلة التقارير مألوفة: ما الذي يملكه الحائز؟ ومن لديه التزامات تجاهه؟ وأية قواعد تحكم الترتيب؟
يصبح هذا الأمر بالغ الأهمية عندما يُستخدم مصطلح تكنولوجي إلى جانب فئة أصول معروفة. فالتمثيل الرقمي لمصلحة عقارية مثلاً لا يزال يتطلب بياناً بالحقوق الأساسية. تستطيع التكنولوجيا وصف كيفية التعامل مع السجل دون الإجابة على كل الأسئلة المتعلقة بالاستثمار الذي تمثله.
ويفيد هذا التمييز أيضاً في تقييم نقاش المؤتمر. فالاقتراح والتجربة التجريبية والمنتج السوقي الحي مراحل مختلفة من التطور. وإن الإشارة إلى المرحلة التي يجري وصفها تخبر القراء أكثر مما لو جُمعت الثلاث تحت تسمية الابتكار نفسها.
أسواق رأس المال تقع ضمن جدول إصلاح أوسع
يناقش استشارة صندوق النقد الدولي لعام 2025 مع الكويت، والتي نُشرت في فبراير 2026، الإصلاح الهيكلي وتطوير نشاط القطاع الخاص. وهذا يوفر سياقاً اقتصادياً أوسع للأسئلة المتعلقة بكيفية حصول الشركات على التمويل ومشاركة المستثمرين.
لا تثبت الاستشارة أن مؤتمراً أو منتجاً مالياً بعينه سيؤدي إلى التنويع. بل إنها تضع إطاراً للمشكلة السياسية الأوسع. تصبح قناة التمويل المحلية ذات صلة اقتصادية عندما تربط بين الكيانات التي تبحث عن رأس المال والمستثمرين القادرين على تقييم الالتزامات والمخاطر الناتجة.
توجد عدة مؤشرات مختلفة للتقدم داخل هذه العملية. فكل من عدد المُصدرين ومجموعة الأدوات والتداول اللاحق وجودة الإفصاح المستمر يكشف عن جوانب متباينة. ولا يمكن لعنوان واحد عن حجم الصناعة أن يحل محل هذه المؤشرات كلها.
جدول أعمال نوفمبر يلبي سؤالاً سوقياً محدداً
يجمع تنسيق ريدموني المنشور المشاركين في الصناعة لإجراء مناقشات مطولة بدلاً من العروض الموجزة فقط. وفي الكويت، يوفر الجمع الحالي بين بنية تحتية لسوق رأس المال وتطوير المنتجات المقترح موضوعاً محدداً لهذا التبادل.
الدليل التالي الذي يستحق المتابعة هو ما يظهر في السوق وكيفية أدائه بعد الإطلاق. يمكن الإبلاغ عن مناقشات نوفمبر في ضوء هذا السجل النامي: الأدوات المتاحة، والمعلومات التي يقدمها المُصدرون، والمشاركة التي تجذبها. وهذا يبقي القصة مرتبطة بالنظام المالي الذي يتشكل حول قطاع التمويل الإسلامي المصرفي في الكويت.