EN
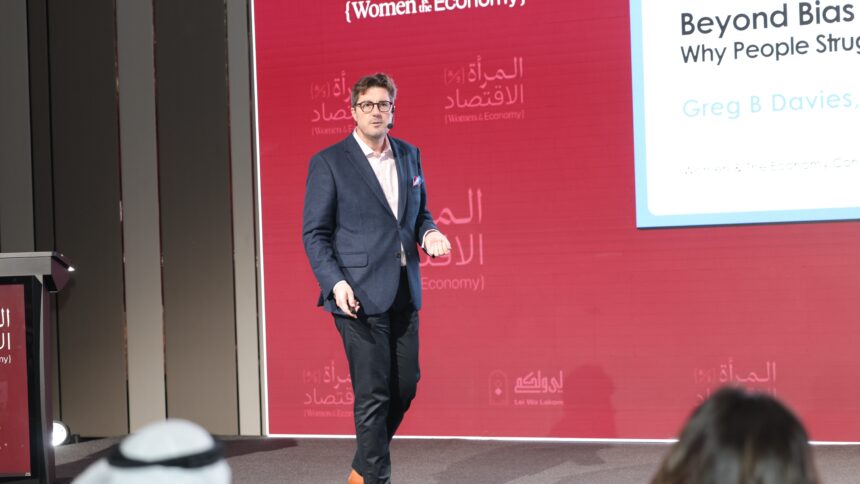


يخبر الدكتور غريغ بي ديفيز من أوكسفورد ريسك «ديوانية ميديا» بأن المحافظ الموزعة على قطاعات مختلفة قد تعتمد جميعها على الدورة الاستثمارية ذاتها للذكاء الاصطناعي.
يبدو مصمم أشباه الموصلات، ومشغل مركز بيانات، ومورد كهرباء وكأنهم ثلاثة خيارات استثمارية منفصلة. يدير كل منهم نشاطاً مختلفاً، غير أن التوقعات بالنسبة إلى الجميع قد تعتمد جزئياً على التوسع ذاته في بنية تحتية للذكاء الاصطناعي. يرى الدكتور غريغ بي ديفيز أن على المستثمرين النظر بدقة أكبر إلى مثل هذه الروابط قبل أن يقتنعوا بأن محفظة موزعة على عدة قطاعات تتمتع بتنوع جيد.
وفي حديثه إلى «ديوانية ميديا»، أكد رئيس التمويل السلوكي في أوكسفورد ريسك أن انتشار تمويل الذكاء الاصطناعي جعل هذه العلاقات الأساسية أكثر أهمية. «لقد أصبح الأمر يقترب من النقطة التي لا يهم فيها أي قطاع اقتصادي تستثمر فيه»، قال. «إنه رهان على الذكاء الاصطناعي بطريقة أو بأخرى». وقدم ذلك تحذيراً من تعرض مشترك متزايد، مع رفضه التنبؤ بمدى استمرار الطفرة الاستثمارية.
النظر إلى ما وراء تصنيفات القطاع
«ما أعتقده هو أن الطبيعة المنتشرة لتمويل الذكاء الاصطناعي غيرت طبيعة التنوع في الاستثمار إلى حد ما»، قال ديفيز. تكمن المشكلة في أن الحيازات المختلفة قد توفر تعرضاً لشركات متباينة دون أن تحقق الفصل المطلوب عن مخاطر مشتركة كما يتوقع المستثمر. قد يوضح وصف أعمال الشركة ما تبيعه، لكنه يكشف قدراً أقل عن قرارات الإنفاق أو الافتراضات التجارية التي يرتكز عليها نموها المتوقع.
في المحفظة التوضيحية التي تضم مصمم رقائق ومشغل مركز بيانات ومورد كهرباء، قد يؤثر تغير في الإنفاق على البنية التحتية في عدة حيازات عبر قنوات مختلفة. فقد يتلقى المورد طلبات جديدة أقل، بينما يواجه المشغل تغيراً في الطلب على السعة. أما التأثير على نشاط الكهرباء فيعتمد على قاعدة عملائه وترتيباته التعاقدية. هذه آليات محتملة، وليست تنبؤاً بأن الأعمال ستستجيب على نحو متطابق.
يمكن للمستثمر بالتالي أن يقلل تعرضه لفشل أي شركة واحدة مع احتفاظه بتبعية كبيرة لتوسع واحد. وصف ديفيز النتيجة مباشرة: «لذا فإن تنوعك المدرك أكبر فعلياً من تنوعك الحقيقي». يتعلق تحذيره بالثقة التي يوليها المستثمرون لبناء محافظهم. فقد تترك مجموعة أوسع من الحيازاتهم معرضين لافتراض كرروه عبر عدة استثمارات.
حجم بناء البنية التحتية
تجاوز الإنفاق الرأسمالي لأكبر شركات التكنولوجيا 400 مليار دولار في 2025، بحسب تقرير وكالة الطاقة الدولية الصادر في أبريل 2026، والذي توقع زيادة إضافية بنسبة 75% في 2026. يغطي الإجمالي إنفاق شركات التكنولوجيا على نطاق أوسع ولا يقتصر على إنفاق الذكاء الاصطناعي. وأفادت الوكالة بشكل منفصل بأن استهلاك الكهرباء لمراكز البيانات المرتبطة بالذكاء الاصطناعي ارتفع بنسبة 50% في 2025.
يربط هذا الإنفاق التكنولوجيا الرقمية بالأعمال التي توفر القدرة المادية. تحتاج معدات الحوسبة إلى مرافق وكهرباء وبنية تحتية داعمة، مما يمنح الشركات خارج صناعة البرمجيات مصلحة تجارية في وتيرة التوسع. بالنسبة إلى المستثمر، يصبح السؤال الجوهري هو مقدار اعتماد الإيرادات المتوقعة لحيازة معينة على ذلك الطلب، ومقدار ما يأتي من أنشطة أخرى. إن وجود عدة صناعات ضمن المحفظة لا يحل هذا السؤال بحد ذاته.
ذكر تقرير مايكروسوفت السنوي للسنة المنتهية في يونيو 2026 أن الشركة ستواصل الإنفاق الرأسمالي لدعم نمو الحوسبة السحابية وتدريب الذكاء الاصطناعي وبنيته التحتية. يمكن أن يولد التزام إنفاق كهذا فرصاً لأعمال أخرى، لكن الشروط الاقتصادية تختلف على طول السلسلة. الشركة التي تشتري السعة، والمورد الذي يتلقى الطلب، والمستثمر الذي يمول المشروع لا يشتركون بالضرورة في العوائد أو الحمايات ذاتها. غير أن مصائرهم قد تظل مرتبطة باستمرار البرنامج.
وجدت الوكالة الدولية للطاقة أيضاً أن تقييمات مصنعي توربينات الغاز والمعدات الكهربائية المختارين والشركات النووية وشركات الطاقة الناشئة أصبحت مرتبطة ارتباطاً أوثق بالذكاء الاصطناعي. لم يظهر تحليلها ارتفاعاً عاماً في قطاع الطاقة. يدعم هذا الاكتشاف فحص شركات محددة وعلاقاتها بطلب الذكاء الاصطناعي، بدلاً من التعامل مع قطاع بأكمله على أنه إما معرض للتكنولوجيا أو منفصل عنها.
يمكن للعقود والعملاء وترتيبات التمويل أن تغير جميعها طبيعة ذلك التعرض. قد يكون للأصل القائم ذي العملاء الملتزمين حساسيات مختلفة عن مشروع مقترح يعتمد على طلب مستقبلي. قد يكون المورد المتنوع أقل اعتماداً على برنامج إنفاق معين من نشاط مبني حوله. هذه التمييزات لا تنفي قلق ديفيز؛ بل توضح لماذا يتطلب تقييم الأمر النظر تحت السمة الاستثمارية العريضة.
الاستعداد دون التنبؤ بنقطة التحول
عندما سئل عما إذا كان إنفاق الذكاء الاصطناعي يتحول إلى مشكلة أم سيستمر في التوسع، رفض ديفيز تقديم توقع سوقي. «إجابتي الصادقة الوحيدة هي أنني لا أعرف»، قال موضحاً أنه لا يملك خبرة مميزة في هذا المجال. «وبعض السبب أنني أشك في أن أحداً يعرف حقاً». كان يحدد نطاق ما يستطيع تقييمه بثقة، مع الإشارة إلى نتيجة للطفرة التمويلية يستطيع المستثمرون فحصها بالفعل.
يترك هذا الغموض مجالاً لعدة سيناريوهات. قد يدعم التوسع المستمر الأعمال على طول سلسلة التوريد، بينما يؤثر تباطؤ الإنفاق فيها بطرق متفاوتة. كما يمكن أن تغير التحسينات في كفاءة الذكاء الاصطناعي الاقتصاديات بالنسبة لمشتري وبائعي خدمات الحوسبة. قد يؤدي امتلاك شركات على جوانب مختلفة من هذه العلاقات إلى فروقات حقيقية في التعرض، لكن هذه الفروقات يجب فهمها لا استنتاجها من تصنيفات القطاع.
في تقييم المحفظة، تحول حجة ديفيز التركيز نحو التوقعات المشتركة بين الحيازات. كم يعتمد على استمرار الإنفاق على البنية التحتية؟ أي الأعمال تعتمد على العملاء أنفسهم؟ ماذا يحدث إذا تطور الطلب ببطء أكثر مما هو متوقع؟ يمكن فحص هذه الأسئلة دون ادعاء معرفة ما إذا كان الذكاء الاصطناعي مبالغاً في قيمته أو متى قد يتباطأ الاستثمار. إنها تتناول مرونة محفظة معينة أمام النتائج المحتملة.
قال ديفيز «هناك عواقب يتعين علينا التخطيط لها فقط من خلال ملاحظة حجم ذلك التمويل». كان يقصد أن المستثمرين لا يحتاجون إلى توقع واثق بنهاية الطفرة لكي يدركوا تركيزاً قائماً. يمكن أن تضم المحفظة نطاقاً من الأعمال وتظل تعتمد اعتماداً كبيراً على مصدر نمو واحد. إن فهم هذا الاعتماد يمنح المستثمرين صورة أدق عن المخاطر التي اختاروا تحملها.