EN




يتيح توجه الكويت نحو البيانات المالية القابلة للقراءة آلياً التركيز على جودة مسك الدفاتر اليومية، مع شركة ألايانس ضمن المستشارين الذين يعدون الشركات للتغيير.
يقترب تحول الكويت نحو التقارير المالية الإلكترونية من موعد نهائي محدد. وقد حددت الحكومة بداية عام 2027 لبدء التطبيق الإلزامي لنظام قيد، بعد فترة انتقالية خلال عام 2026.
بالنسبة لأصحاب الأعمال، يتجاوز هذا التغيير مجرد استبدال وثيقة ورقية بملف مرفوع. يعتمد نظام قيد على صيغة XBRL التي تحول البيانات المالية إلى معلومات منظمة تستطيع البرمجيات قراءتها ومقارنتها. وهذا يجعل جودة السجلات التي تقف وراء التقرير النهائي عنصراً أساسياً في عملية الانتقال.
تضع شركة ألايانس – وهي شركة استشارية كويتية متخصصة في الأعمال – أعمال مسك الدفاتر لديها في سياق هذا المتطلب بالفعل. وتوفر استعداداتها مدخلاً محلياً لسؤال أوسع: ماذا يحدث حين يتعين على المعلومات المالية الصادرة عن شركة صغيرة أن تلبي عملية تقارير أكثر تنظيماً؟
موعد نهائي مع نوع مختلف من البيانات
في بيانها لشهر يناير 2026، وصفت حكومة الكويت التوجه نحو تقديم البيانات المالية إلكترونياً وتبني صيغة XBRL. وشملت الأهداف المعلنة تحسين جودة البيانات، وتيسير المقارنات بين الشركات والقطاعات، وبناء قاعدة بيانات مالية وطنية.
كما جاء وصف الفترة الانتقالية في تقارير أبريل حول إطلاق الوزارة للمرحلة التمكينية. ظل تقديم الملفات إلكترونياً اختيارياً طوال عام 2026 مع الاحتفاظ بترتيبات التقديم القائمة. وحدد الإعلان يوم الأول من يناير 2027 موعداً لبدء التقديم الإلزامي باستخدام XBRL.
تميز هذه التواريخ بين مرحلة الإعداد والتطبيق الإلزامي. كما تفسر لماذا ينبغي أن يسبق العمل على السجلات الأساسية الموعد النهائي. فليس بمقدور الشركة إنشاء سجل مالي دقيق بمجرد الوصول إلى لحظة تقديم التقرير.
تتعلق أهداف الحكومة بنظام التقارير ككل. ويظل الإعداد يتطلب أحكاماً محاسبية حول العمليات المسجلة. تربط عمليات التسوية بين القيود المحاسبية والسجلات الخارجية مثل كشوفات البنوك، بينما تحدد التصنيفات مكان المبالغ داخل التقرير المالي النهائي. تغير الصيغة كيفية التعامل مع المعلومات، إلا أن هذه المعلومات يجب إعدادها بدقة في المقام الأول.
ما الذي يغيره التقرير القابل للقراءة آلياً
تصف منظمة XBRL International – المسؤولة عن هذا المعيار – نظاماً يمثل فيه المفاهيم التجارية بهيكل رقمي مشترك. وتحدد التصنيفات مفردات التقارير، مما يمكّن البرمجيات من فهم معنى كل واقعة على حدة.
قد يكون البيان الممسوح ضوئياً مقروءاً لدى الإنسان لكنه يبقى صعب التحليل الموثوق لدى الحاسوب. أما التقرير المنظم فيضيف معنى إلى الأرقام، بما في ذلك المفاهيم والفترات التي تعبر عنها. وهذا ما يتيح إجراء المقارنات دون الحاجة إلى استخراج يدوي لكل وثيقة على حدة.
يساعد هذا التمييز على تفسير سبب عدم تساوي التقديم الرقمي مع حفظ الوثائق العادي. فحفظ الميزانية العمومية بصيغة PDF يحافظ على شكلها فقط. أما إعداد تقرير منظم فيجعل المعلومات متاحة بشكل يناسب الاستخدام المنهجي.
كما يبرز مسألة الاتساق. لا يمكن مقارنة الأرقام التي تشير إلى فترات أو فئات مختلفة بمجرد وجودها بجانب بعضها في ملف واحد. يتعين على هيكل التقرير الحفاظ على هذه الفروق. وبالتالي يصبح التصنيف والتسوية جزءاً لا يتجزأ من إعداد بيانات قابلة للاستخدام، وليس مجرد إنتاج بيان نهائي جذاب.
العمل الاستشاري المحلي وراء التقديم
تصف المعلومات المنشورة عن خدمات ألايانس أعمال مسك الدفاتر وإدارة المالية التي تشمل التسويات الشهرية وحسابات الإدارة والتحضير للانتقال إلى نظام قيد وXBRL. وهذه خدمات تصفها الشركة بنفسها، وليست دليلاً على إنجاز أي عميل معين للعملية أو تحقيقه نتيجة مالية محددة.
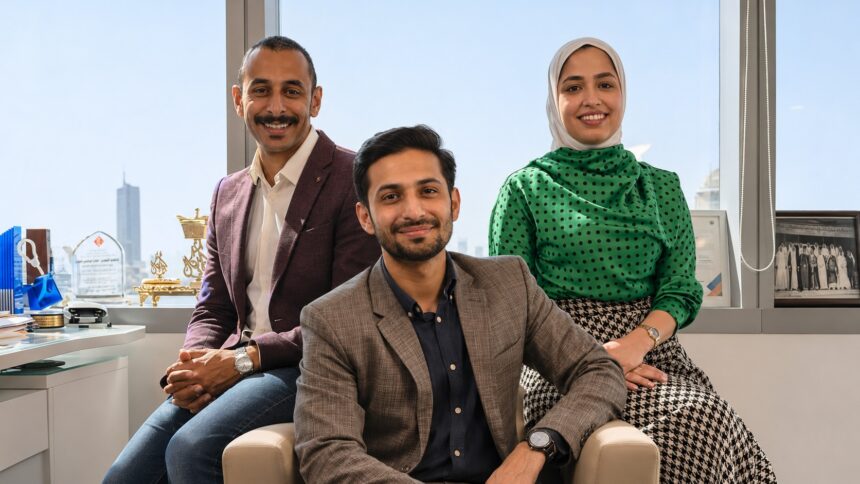
يذكر رواية الشركة عن تأسيسها أنها نشأت عام 2019 بعد خبرة في قسم الشركات الصغيرة والمتوسطة لدى شركة كيوبيكال سيرفيسز. ويضم فريقها المؤسس والرئيس التنفيذي إسماعيل جوهر، والمؤسس المشارك سالم المتوة في العمليات وتخطيط الأعمال، والمؤسسة المشاركة خولة العطياني في العلاقات الحكومية.
يكتسب هذا المزيج أهميته من أن سجلات الأعمال تنشأ من العمليات اليومية. فالمبيعات والمشتريات والرواتب وغيرها من المعاملات تحدث قبل إعداد البيانات المالية. لذلك يربط العمل على هذه السجلات بين الإجراءات الإدارية اليومية والمعلومات المستخدمة في التقارير في النهاية.
وتخدم السجلات ذاتها جمهوراً آخر هو صاحب العمل. إذ تستطيع حسابات الإدارة والتسويات تفسير الفروقات بين النشاط المسجل للشركة ووضعها النقدي. وهذا غرض مستقل عن التقديم التنظيمي رغم اعتمادهما على نفس المعاملات الأساسية.
الربح والنقدية ومسار التقرير
يمثل الربح المبلغ عنه والرصيد المتاح في البنك إجابة على سؤالين مختلفين. فقد يُسجل الإيراد قبل أن يسدد العميل المبلغ. وقد تنفق النقود على أصل تُوزع تكلفته على الحسابات عبر الزمن. كما يمكن أن يرفع الاقتراض رصيد البنك دون أن يعكس دخلاً من المبيعات.
هذه فروق محاسبية أساسية، إلا أنها توضح لماذا لا يمكن فصل متطلب التقديم تماماً عن مسك السجلات اليومي. ينبغي على الشركة أن تعرف طبيعة المعاملة قبل تصنيفها والإبلاغ عنها بطريقة متسقة. إن مجرد ارتفاع إجمالي المبيعات لا يفسر التحصيلات أو الالتزامات أو توقيت الإنفاق.
يخلق التغيير الوشيك لدى مستشارين مثل ألايانس فرص عمل تربط بين السجلات التشغيلية والتقارير الرسمية. أما بالنسبة للشركات المعنية فالمسألة العاجلة أكثر واقعية من مجرد الحديث عن التحول الرقمي: هل المعلومات المطلوبة للتقديم كاملة ومطابقة ومنظمة بالشكل المطلوب؟
يقترب الموعد النهائي. وسيكون اختبار الاستعداد هو جودة المعلومات المالية المقدمة عبر نظام قيد، ومدى قدرة السجلات الأساسية على دعم الأرقام التي يتلقاها النظام.